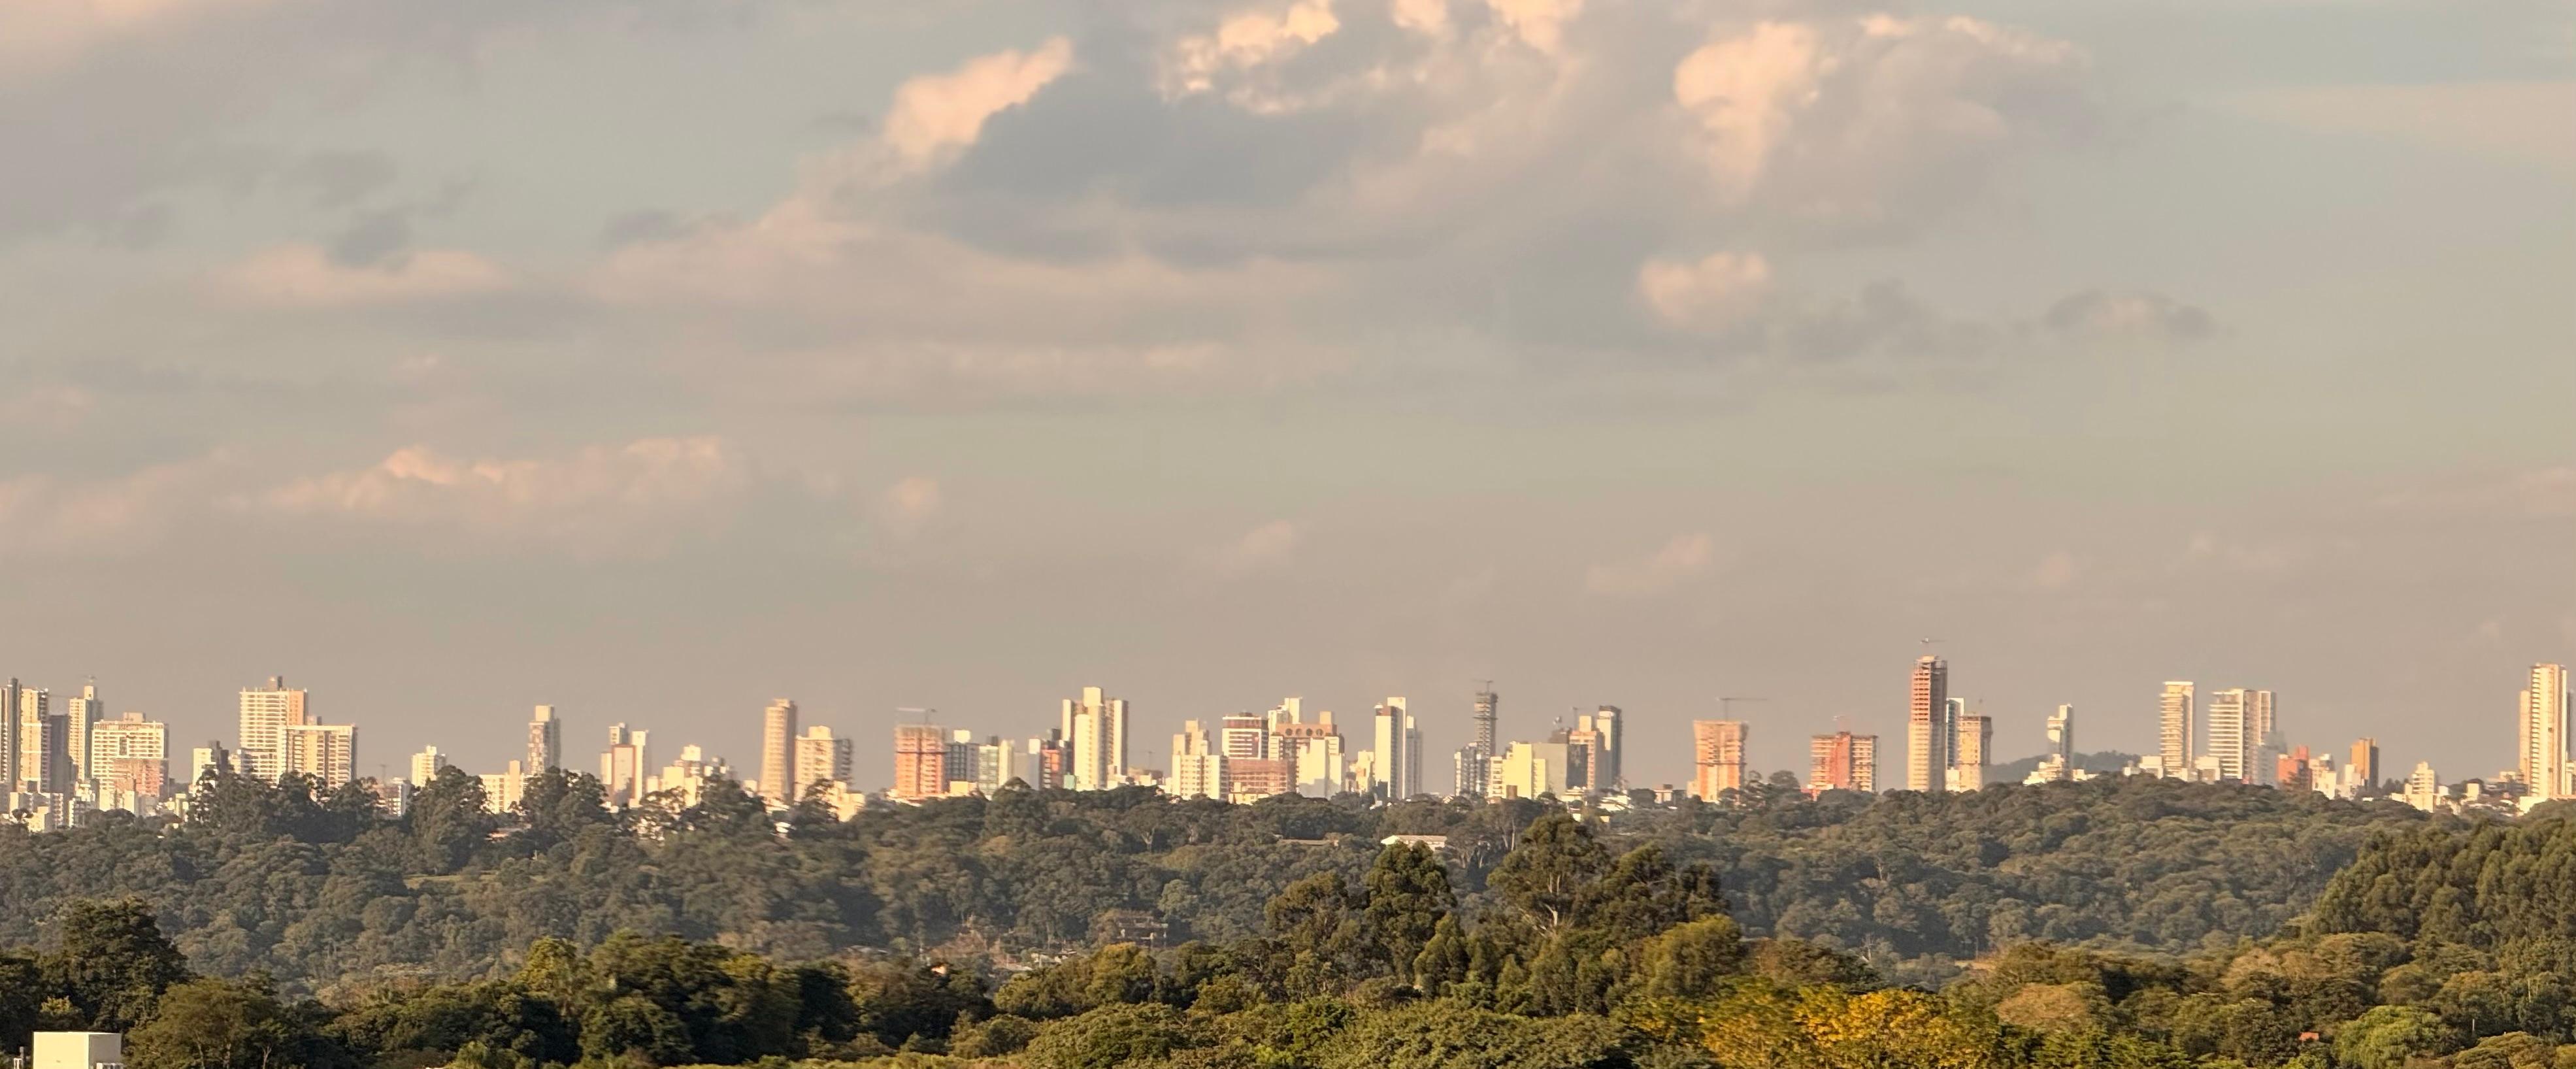
Uma cidade em expansão. Uma decisão por endereço.
Chapecó tem 289.170 habitantes na estimativa de 2026 do IBGE. No Censo de 2022, eram 254.785. São referências de anos e métodos diferentes: o primeiro número é uma estimativa; o segundo, um levantamento censitário. Eles dimensionam a expansão da cidade, mas não medem o preço de um apartamento. IBGE — população e indicadores de Chapecó.
Para quem investe, a pergunta produtiva vem depois do número: quem pode morar neste imóvel, quanto consegue pagar por mês e quais alternativas encontra na mesma região? É nessa passagem da cidade para a unidade que uma análise financeira começa a ficar útil.
Emprego importa. O perfil da moradia também.
Segundo divulgação da Prefeitura baseada no Caged, Chapecó registrou saldo de 2.222 empregos formais no primeiro trimestre de 2026. A indústria respondeu por 1.180; serviços, por 633; e construção, por 420. São saldos setoriais, não admissões totais, e o recorte é janeiro a março. Prefeitura de Chapecó — dados do primeiro trimestre.
Nossa leitura: mais atividade econômica pode sustentar demanda por moradia, mas a distribuição dessa procura depende de renda, deslocamento, tamanho da família e oferta concorrente. Um imóvel perto do trabalho pode disputar um público diferente de outro com lazer completo e condomínio elevado. O agregado municipal não escolhe o vencedor.
Para avaliar uma unidade em Chapecó, comece pelo custo mensal completo: aluguel ou prestação, condomínio, IPTU, garagem e deslocamento. Uma diferença aparentemente pequena no condomínio pode afastar parte do público que o anúncio pretendia atingir.
O preço por metro quadrado é o começo da conversa.
Compare imóveis com área privativa, vagas, conservação, idade do prédio e localização semelhantes. Separe preço anunciado de preço efetivamente negociado. Um anúncio parado por meses é evidência de uma oferta; sozinho, não demonstra que existe um comprador disposto a pagar aquele valor.
Neste levantamento, não validamos uma série pública municipal de preços efetivos que permita afirmar quanto o metro quadrado de Chapecó valorizou em 2026. Por isso, não atribuímos uma média à cidade nem proclamamos um bairro como campeão de retorno. A análise de uma compra pede comparáveis atuais da mesma microrregião.
Antes de fazer proposta, monte uma folha com pelo menos três alternativas comparáveis e registre a data da consulta. Para cada uma, anote preço pedido, eventual desconto confirmado, área privativa, condomínio, reparos necessários e prazo de ocupação. Se um campo não estiver confirmado, deixe-o como pendência.
Juros altos mudam o preço que cabe no bolso.
Na reunião de 15 e 16 de setembro de 2026, o Copom reduziu a Selic para 13,75% ao ano. A Selic é uma referência da economia; não é a taxa de um financiamento imobiliário e tampouco o rendimento líquido assegurado de uma aplicação. Banco Central — ata do Copom.
A implicação para o imóvel é dupla. O comprador financiado precisa testar a parcela e o custo total. O comprador à vista precisa avaliar quanto capital ficará imobilizado, qual renda o bem pode gerar e de quanto tempo precisará para vender se seus planos mudarem.
Crescimento da cidade e crédito caro podem coexistir. Nesse cenário, a disciplina está em negociar a unidade certa por um preço compatível com o orçamento e com um cenário de aluguel conservador. Comprar contando apenas com uma futura valorização deixa a decisão dependente de algo que ainda não aconteceu.
Quatro números para levar à visita.
Capital total: preço negociado, despesas de aquisição, adaptações e reserva inicial. A entrada sozinha não representa o investimento inteiro.
Receita provável: aluguel sustentado por comparáveis atuais, com despesas e períodos sem inquilino considerados separadamente.
Fôlego de caixa: quanto tempo é possível carregar o imóvel vazio ou suportar uma despesa extraordinária sem comprometer o orçamento.
Liquidez: público comprador, concorrência próxima e diferença entre o preço desejado e ofertas concretas. Um prazo de venda precisa ser tratado como hipótese, não promessa.
A leitura da THM.
Chapecó oferece uma base econômica e demográfica que merece atenção. A boa compra, porém, nasce da combinação entre endereço, público, custo de entrada e capacidade de manter o imóvel. O objetivo é ter uma tese que continue de pé mesmo se o aluguel demorar e a valorização não vier no prazo imaginado.
Quer organizar essa análise para uma unidade? Converse com a recepção da THM e traga o anúncio, a estimativa de condomínio e as condições da proposta. Leia também quanto sobra do aluguel e como os juros mudam a prestação.
Fontes e método: consulta em 27/09/2026. População: IBGE, referências 2022 e 2026. Emprego: Prefeitura/Caged, primeiro trimestre de 2026. Juros: Banco Central, reunião de setembro de 2026. As interpretações sobre investimento são análise editorial da THM; não constituem projeção de preços nem recomendação individual de investimento.